


Por alguna razón, le hemos cogido el gusto a subsidiar más de lo que podemos.
Escrito Por: Andrés Dauhajre Hijo
Entre 1960 y 1980, Francia exhibió un manejo fiscal responsable bajo los gobiernos de Charles de Gaulle, Georges Pompidou y Valéry Giscard d’Estaing. Durante la mayor parte de esos años, el Gobierno operó con superávit fiscal. En 1975, se registró un déficit de 2.7% del PIB, el cual se fue reduciendo hasta alcanzar un superávit de 0.76% en 1980, el último año completo de d’Estaing, un político de centro especializado en gestión pública y financiera del Estado, comprometido con el equilibrio fiscal. La disciplina fiscal de esos gobiernos permitió que la deuda pública de Francia bajase desde 36% del PIB en 1960 a 20% en 1980. Durante los 46 años siguientes el balance fiscal cerró en rojo. Para este año, el FMI estima que el déficit alcanzará 5.9% del PIB; para 2027, lo proyecta en 6.1%.
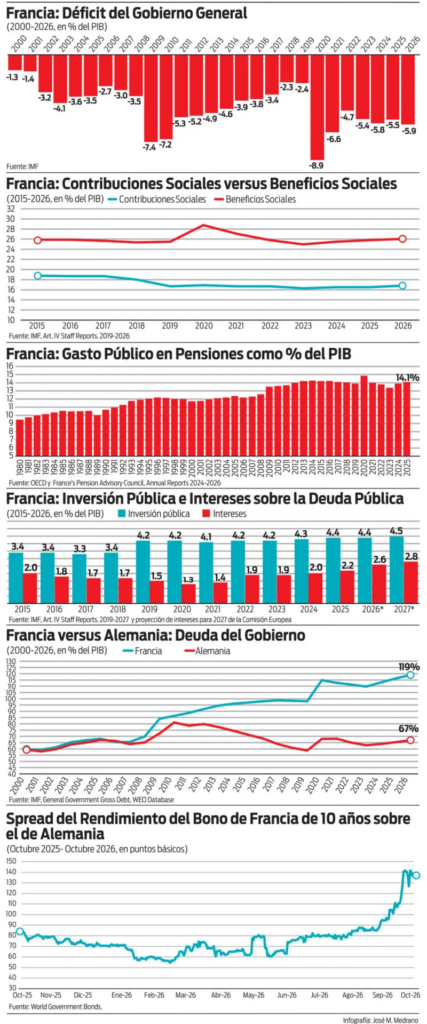
¿A qué se debe este resultado? A un populismo que se ha incrustado en los huesos de las políticas públicas de Francia que las ha llevado a asumir que es posible y sostenible otorgar más beneficios sociales que las contribuciones que los franceses realizan para financiarlas. Este año, por ejemplo, las contribuciones sociales ascenderán a 16.8% del PIB, muy por debajo del 26.1% del PIB que representarán los beneficios sociales que la población recibirá, arrojando un faltante de 9.3% del PIB que se financiará con impuestos y endeudamiento. Más de la mitad de esos beneficios sociales es explicada por el 14.1% del PIB que se destina al pago de pensiones bajo el sistema de reparto que existe en Francia, casi 4.0% del PIB por encima de lo pagado por el promedio de sus pares europeos. El pago de pensiones en Francia equivale prácticamente a la presión tributaria de 14.1% que registrará República Dominicana en 2026.
La situación fiscal de Francia ha estado enfrentando un mayor estrés debido a que el Gobierno está consciente de la importancia de sostener niveles sensatos de inversión pública (4.4% del PIB) para evitar que el rezago competitivo de Francia frente a EE. UU., China y los países de la Eurozona se acreciente. Pero, además, porque al aumento sostenido de la deuda pública y de las tasas de interés que tendría que pagar el Gobierno cuando tenga que hacer el “rollover” de la misma, está forzando a Francia a acercarse rápidamente al grupo de países con pagos de intereses sobre la deuda pública en la vecindad de 3% del PIB.
El populismo reflejado en la generosa política social de Francia explica el por qué mientras hace 26 años, la deuda pública de Francia y Alemania eran similares, 57.9% y 57.2% del PIB, respectivamente, este año, Alemania cerrará con 67% y Francia con 119% del PIB. La incapacidad de los partidos y líderes políticos franceses para llegar a un acuerdo que permita allanar el camino a la disciplina y austeridad fiscal que prevalecieron en los años 1960-1980 ha llevado a los agentes económicos a desprenderse de los bonos soberanos franceses. A cambio de retenerlos han estado exigiendo niveles crecientes de rendimientos. Mientras en octubre de 2025, los inversionistas estaban dispuestos a comprar el bono soberano francés de 10 años con un margen o spread de 80 puntos básicos (0.80%) por encima del rendimiento ofrecido por el bono alemán, la semana pasada estaban exigiendo 137 puntos básicos (1.37%). Este margen podría expandirse si las calificadoras continúan rebajando la calificación de la deuda soberana francesa, algo que los expertos entienden que sucederá con la revisión de Moody’s pautada para el próximo 26 de octubre.
Las lecciones del populismo francés deben ser asimiladas por algunos países de la región, el nuestro incluido. Por alguna razón, le hemos cogido el gusto a subsidiar más de lo que podemos. Lo que ha sucedido en los últimos años con la política de subsidios sociales focalizados y generalizados no tiene precedentes en nuestra historia. La situación es más delicada si se tiene en cuenta que a pesar de los esfuerzos realizados, la presión tributaria ha promediado 13.9% en el período 2020-2025. No está clara la metodología oficial utilizada para subsidiar. La pobreza monetaria bajó a 14.6% en el primer semestre de 2026, lo que indicaría que tenemos 539,000 hogares monetariamente pobres.
Resulta incomprensible que mientras anunciamos ese logro, concedemos el subsidio monetario de la tarjeta Supérate a cerca de 1,500,000 hogares. Fuimos de las pocas naciones del mundo que tuvimos la oportunidad de establecer un sistema de capitalización individual sin tener el lastre de las deudas implícitas que emanan de los sistemas de reparto, sencillamente, porque el nuestro era prácticamente inexistente. La fiscalidad de Francia está colapsando, fundamentalmente, por su sistema de reparto. ¿Cómo le explicamos al mundo que nosotros, sin haberlo tenido, estamos creando uno todavía más deficitario, uno que beneficia con atractivas pensiones públicas a personas que nunca trabajaron en el Estado y, por tanto, nunca aportaron a un fondo de reparto, y que, en consecuencia, tiene que ser cubierto con los impuestos de los contribuyentes? Estamos a tiempo de corregir errores y entregar en el 2028 una fiscalidad menos francesa.
Fuente: el Caribe